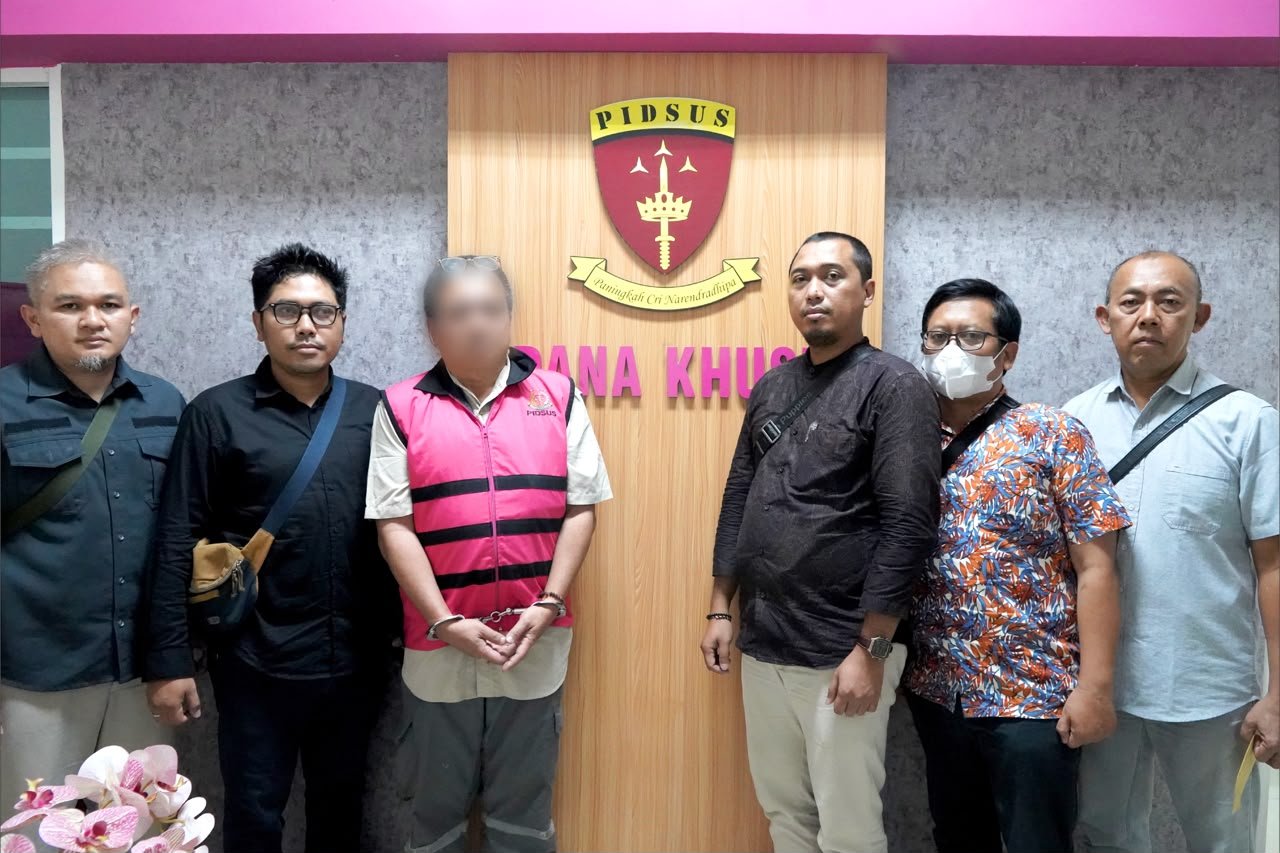
SIDOARJO, JADIKABAR.ID – Perkara dugaan tindak pidana perpajakan yang melibatkan tersangka berinisial HT memasuki tahap baru. Setelah berkas perkara dinyatakan lengkap atau P-21, Penyidik Pegawai Negeri Sipil (PPNS) Kantor Wilayah Direktorat Jenderal Pajak Jawa Timur II menyerahkan tersangka beserta barang bukti kepada Kejaksaan Negeri Sidoarjo.
Penyerahan tanggung jawab tersangka dan barang bukti atau Tahap II tersebut dilakukan pada Kamis, 24 September 2026. Proses tersebut melibatkan PPNS Kanwil DJP Jawa Timur II, Jaksa Peneliti Kejaksaan Tinggi Jawa Timur, serta Tim Korwas Reskrimsus Polda Jawa Timur.
Dengan dilakukannya Tahap II, penanganan perkara selanjutnya berada pada tahap penuntutan oleh Jaksa Penuntut Umum.
HT diketahui merupakan Direktur PT TBNP sekaligus disebut sebagai pengendali PT HNP. Kedua perusahaan tersebut menjalankan kegiatan usaha di wilayah Tropodo, Kecamatan Waru, Kabupaten Sidoarjo.
PT TBNP bergerak di bidang konstruksi bangunan industri, sementara PT HNP bergerak dalam perdagangan eceran bahan dan barang konstruksi.
Diduga Gunakan Faktur Pajak yang Tidak Sesuai Transaksi
Perkara ini berkaitan dengan dugaan penggunaan dan penerbitan Faktur Pajak yang Tidak Berdasarkan Transaksi yang Sebenarnya (TBTS).
Berdasarkan penanganan perkara, HT diduga melakukan perbuatan tersebut dalam kurun waktu 2017 hingga 2021. Selain persoalan faktur pajak, penyidik juga menduga terdapat penyampaian Surat Pemberitahuan (SPT) yang tidak benar atau tidak lengkap.
Untuk PT TBNP, dugaan tersebut berkaitan dengan SPT Masa Pajak Pertambahan Nilai (PPN) periode Januari 2017 hingga Desember 2021.
Sementara untuk PT HNP, dugaan penyampaian SPT Masa PPN yang tidak benar atau tidak lengkap disebut terjadi pada periode Januari 2017 hingga Desember 2020.
Tidak hanya itu, penyidik juga menduga terdapat penyampaian SPT Tahunan Pajak Penghasilan (PPh) Badan PT TBNP Tahun Pajak 2017 sampai dengan 2021 yang isinya tidak benar atau tidak lengkap.
Dalam perkara tersebut, HT juga diduga melakukan perbuatan bersama pihak berinisial SH untuk memperoleh Faktur Pajak TBTS.
Negara Diduga Mengalami Kerugian Hampir Rp1 Miliar
Dari dugaan perbuatan tersebut, tim penyidik menghitung adanya potensi kerugian pada pendapatan negara dari jenis pajak PPh Badan dan PPN.
Nilainya disebut mencapai sekurang-kurangnya Rp996.171.197.
Angka tersebut menjadi salah satu bagian penting dalam perkara yang kini memasuki tahap penuntutan setelah berkas penyidikan dinyatakan lengkap oleh Kejaksaan Tinggi Jawa Timur.
Meski demikian, status perkara masih berada dalam proses hukum. Dugaan terhadap HT nantinya akan diuji melalui proses persidangan dan pembuktian di pengadilan.
Disangkakan Pasal Pidana Perpajakan
Atas dugaan perbuatannya, HT dipersangkakan melanggar Pasal 39A huruf a dan Pasal 39 ayat (1) huruf d juncto Pasal 43 ayat (1) UU KUP.
Ketentuan tersebut merujuk pada Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, terakhir melalui Undang-Undang Nomor 6 Tahun 2023.
Ancaman pidana yang disebutkan dalam ketentuan tersebut berupa pidana penjara paling singkat enam bulan dan paling lama enam tahun. Selain itu, terdapat ancaman denda paling sedikit dua kali dan paling banyak empat kali jumlah pajak terutang yang tidak atau kurang dibayar.
Setelah penyerahan Tahap II, Kejaksaan Negeri Sidoarjo akan memproses perkara tersebut menuju tahap penuntutan.
Penegakan Hukum Melibatkan Tiga Institusi
Penanganan perkara ini tidak hanya dilakukan oleh otoritas pajak. Prosesnya melibatkan sinergi antara PPNS Kanwil DJP Jawa Timur II, Kejaksaan Tinggi Jawa Timur, Kejaksaan Negeri Sidoarjo, serta Kepolisian Daerah Jawa Timur melalui Tim Korwas Reskrimsus.
Berkas perkara sebelumnya telah melalui penelitian oleh Kejaksaan Tinggi Jawa Timur hingga akhirnya dinyatakan lengkap atau P-21.
Setelah dinyatakan lengkap, penyidik menyerahkan tersangka dan barang bukti kepada penuntut umum sebagai bagian dari pelaksanaan Tahap II.
Dalam penanganan perkara pidana perpajakan, proses hukum juga mengacu pada hukum acara pidana serta ketentuan khusus yang berlaku dalam bidang perpajakan.
Penegakan Hukum Disebut Tetap Mengedepankan Pemulihan
Kanwil DJP Jawa Timur II menyatakan penanganan perkara pidana perpajakan merupakan bagian dari upaya menjaga kepatuhan dan penerimaan negara.
DJP juga menyebut pendekatan penegakan hukum perpajakan mengedepankan prinsip ultimum remedium, dengan tetap memperhatikan upaya pemulihan kerugian pada pendapatan negara sesuai ketentuan yang berlaku.
Secara keseluruhan, Kanwil DJP Jawa Timur II mencatat kegiatan penegakan hukum yang dilakukan melalui Pemeriksaan Bukti Permulaan dan penyidikan telah memberikan kontribusi terhadap penerimaan negara.
Dari kegiatan Pemeriksaan Bukti Permulaan melalui mekanisme Pasal 8 ayat (3) UU KUP, disebut telah terkumpul penerimaan negara sebesar Rp119,29 miliar.
Sementara kegiatan penyidikan berdasarkan Pasal 44b UU KUP disebut telah mengumpulkan pendapatan negara sebesar Rp1,3 miliar.
Dengan demikian, total penerimaan negara yang disebut berasal dari kegiatan penegakan hukum tersebut mencapai lebih dari Rp120,5 miliar.
DJP Ingatkan Wajib Pajak
Di tengah proses hukum perkara HT, Kanwil DJP Jawa Timur II kembali mengingatkan wajib pajak untuk memenuhi kewajiban perpajakan sesuai ketentuan.
Kepala Kanwil DJP Jawa Timur II menyampaikan bahwa penegakan hukum merupakan bagian dari upaya menjaga kepastian hukum dan keadilan dalam sistem perpajakan.
DJP juga mengajak wajib pajak menyampaikan kewajiban perpajakan secara benar, lengkap, dan transparan.
Perkara HT kini akan berlanjut ke proses penuntutan. Selanjutnya, pembuktian mengenai dugaan penerbitan maupun penggunaan faktur pajak yang tidak berdasarkan transaksi sebenarnya serta dugaan penyampaian SPT yang tidak benar atau tidak lengkap akan diuji dalam proses peradilan.
Catatan: seluruh dugaan dalam perkara ini masih merupakan bagian dari proses hukum. Status bersalah atau tidaknya tersangka ditentukan berdasarkan pembuktian dalam persidangan dan putusan pengadilan yang berkekuatan hukum.